01摘要
苏州工业园区一个占地不大的光储充项目:1 MW 屋顶与车棚光伏、1 MWh 储能、15 台充电桩,静态投资 400.00 万元。报告给出的结论是财务可行——全投资内部收益率 12.88%,回收期 7.55 年,都过了 6% 的门槛。
这个数字本身没有错,但它回答的不是项目最关键的那个问题。
真正决定这类项目成败的,是三个配比:光伏装多大、储能配多少、充电桩留多少功率。本项目的答案是 1 000 kW : 250 kW : 105 kW,年发电量 1 046.22 MWh,年用电量 710 MWh——发出来的电是自己用掉的一点四七倍。这意味着光伏不是"补充电源",而是主要电源;储能不是在削峰填谷,而是在给余电找一个临时存放的地方;充电桩不是配套设施,而是这个项目唯一的收入出口。
把这层关系想清楚,规划与评价的路径就清楚了:以荷定源定容量,用 8 760 小时逐时模拟核电量,用三张表(发电、用电、购售电)对平能量,再拆投资、算两套收益率、压敏感性。本文用这份 40 页报告走一遍全程,并把六个最容易出错的地方逐条摊开——包括这份报告自己没做对的那几处。
以下所有数字取自报告原文,派生指标按报告口径重算,算式在文中给出。
02先划边界:400 万元装的是什么
规划评价的第一个动作不是选设备,是划边界。边界定不下来,后面的负荷、出力、电量、投资全部没有分母。
这个项目在苏州工业园区,计算期 2027—2052 年共 26 年,其中建设期 12 个月、运营期 25 年。报告把边界写成三句话:
第一句,空间边界:项目所在地块内的负荷单元及其配套能源系统。不跨地块,不含园区外的存量负荷。
第二句,交互边界:对外与公共电网按"可购不可售"原则处理。这句话很关键——它意味着这个项目不靠卖电赚钱,余电不能上网结算。报告在参数表里也确认了:绿电上网占比 0.00%,年最大上网电量占比虽写了 20%,但实际结算为 0。
第三句,计量边界:储能、热泵等调节性设备纳入系统统一调度,不单独计量。也就是说,储能的充放电量不单列收入,它的价值体现在"减少购电"或"增加可售电量"里。
三句话定完,后面所有数字才有归属。举个反例:如果边界写成"可购可售",那么 336 MWh 的余电就有了上网这条出口,收入结构、现金流、收益率全部要重算。同一套设备,边界不同,结论可以差一倍。这是评价报告最该在第一页讲清楚、也最容易被跳过的地方。
边界内的四个数字
边界划好,先看投资是怎么摊的。报告第 3 章把设备与工程配置和"成本分解"页面对齐,逐项列示,合计 400.00 万元,与工程静态投资一致——这一点做得对,也是审报告的第一道关(后文第十章会给出完整校验方法)。
表 1 主要设备与投资构成(含税,合计 400.00 万元)
| 分项 | 规格配置 | 数量 | 含税投资(万元) | 占比 | 单位造价 |
|---|---|---|---|---|---|
| 光伏系统 | 单晶硅双面组件(N 型,670 Wp 级) | 1 MW | 260.00 | 65.00% | 2.60 元/W |
| 储能系统 | 液冷磷酸铁锂(4 h 长时,1 175 Ah 电芯) | 1 MWh | 95.00 | 23.75% | 0.95 元/Wh |
| 充电桩 | 一体式交流桩(单枪 7 kW 级,4G 联网) | 15 台 | 45.00 | 11.25% | 3.00 万元/台 |
| 建安费、材料费、其它费用 | — | — | — | — | — |
| 合计 | — | — | 400.00 | 100% | 4.00 元/W(口径混用,见下) |
三行数据,三个判断。
光伏 2.60 元/W 合理。 1 MW 规模、含支架与并网,2026 年这个价位在华东属于正常区间偏中,既不是明显低价也不是虚高。
储能 0.95 元/Wh 偏中高。 若只算电池舱,0.5—0.7 元/Wh 是当前主流;0.95 元/Wh 一般对应"电池 + PCS + 消防 + 并网柜"的成套价。这个价不算离谱,但要问一句:这 95 万元里 PCS 占多少、消防占多少?因为后文会看到,这个 250 kW 的 PCS 在本项目里几乎没活干。
充电桩 3.00 万元/台,是全文第一个需要打问号的地方。 3 万元一台,对应的是带通信、带计费、含基础施工的交流桩;相同价位的直流快充只能买到 30—40 kW 的小功率机型。而报告给出的充电负荷峰值是 180 kW。两者放在一起就有矛盾:如果是 7 kW 交流桩,15 台满功率只有 105 kW,达不到 180 kW 的峰值;如果是 40 kW 直流桩,15 台是 600 kW,又远超负荷。设备额定容量必须覆盖负荷峰值,这是一条硬约束。这个矛盾怎么来的,第 2 章会给出更细的推算。
表 1 最后一行那个"4.00 元/W"也要提醒一句:这个指标分子是 400 万元(含储能与充电桩),分母只有光伏 1 000 kW,属于口径混用。它不能拿去和纯光伏项目的单位造价比较,否则会得出"这个项目贵得离谱"的错误结论。凡是看到"元/W",先问分母是什么。
03负荷:0.71 GWh 从哪来,180 kW 峰值说明什么
光储充项目的负荷只有一类:充电负荷。报告写得很干净——用能品种 1 类、用能单元 1 个(充电负荷)、单元数量 1。
三个指标定住负荷
逐时模拟结果给出三个数:最大负荷 0.18 MW(出现在 1 月 1 日 12 时)、平均负荷 0.08 MW、年负荷率 45.26%,年用电量 0.71 GWh。
这三个数要连起来看。
年用电量 710 MWh ÷ 8 760 h = 81 kW 平均负荷,与报告的 0.08 MW 对得上。平均负荷 ÷ 最大负荷 = 80 ÷ 180 = 44.4%,与 45.26% 的差异来自两位小数的取整——这是可以接受的误差,但如果报告只给两位小数,就永远复算不出精确值,正式报告应至少给到三位。
年负荷率 45.26% 是什么概念?工业园区典型负荷率在 60%—75%,商业建筑在 40%—55%。45.26% 属于峰谷差异明显型,报告的原话是"具备通过储能削峰填谷降低容量费用的条件"。
这句话要打一个折扣。削峰填谷能省钱的前提是:峰段有足够的负荷、谷段有足够的充电空间、峰谷价差足够大。本项目峰段负荷 180 kW、谷段接近 0,价差按江苏一般工商业约 0.6 元/kWh,理论上储能一天一充一放可套利。但报告后文的运行模拟显示,储能日均吞吐只有 1.98 kW(第 4 章会展开),与"削峰填谷"的设想相去甚远。指标支持某个结论,不等于运行结果真的如此——这是评价报告第二类常见错位:指标层与运行层脱节。
曲线要看形状,不只看峰值
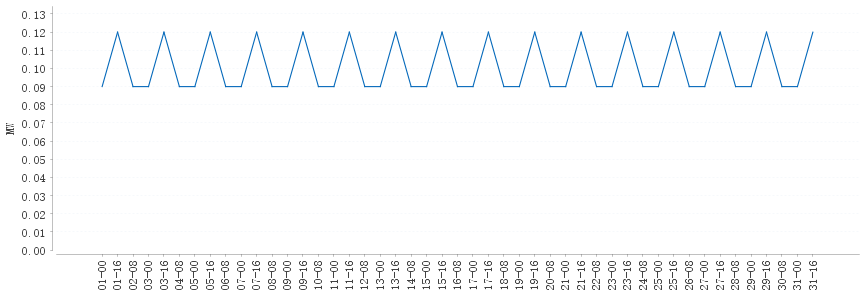
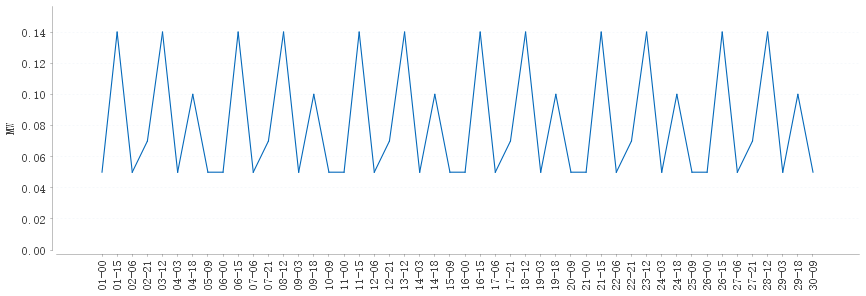
报告给了冬、春、夏、秋四个代表月的逐时曲线,以及年持续负荷曲线。四张曲线叠起来看,形状非常规律:每天两个峰,午间与晚间各一次,峰谷比接近 2:1。
图 1 上下两幅分别是 1 月与 4 月的逐时负荷。横轴 96 个点、每 15 分钟一个采样,纵轴 MW。可以清楚看到每天两次抬升——这是充电站最典型的形态:网约车与物流车在午间补电、私家车在晚间补电。
年持续负荷曲线(图 2)更有用。横轴是按负荷由大到小排序后的持续时间,纵轴是功率。曲线左侧陡、右侧长尾:全年只有约 360 小时负荷高于 0.10 MW,其余 8 400 小时都在 0.05—0.09 MW 之间徘徊。
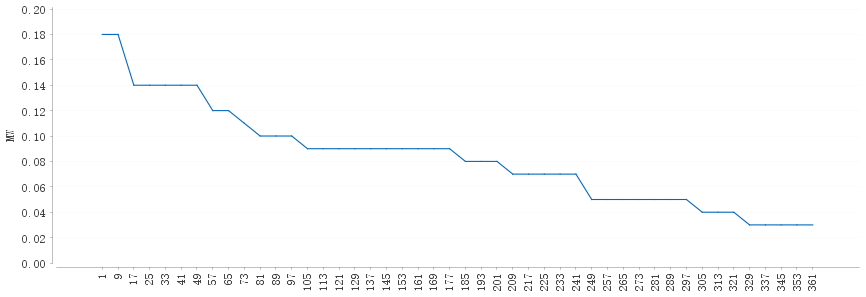
这条曲线直接决定了三件事:
一是储能功率不需要大。 负荷长期在 80—90 kW,只有 360 小时冲到 100 kW 以上,用 250 kW 的 PCS 去削 180 kW 的尖峰,等于用大炮打蚊子——功率过剩 39%(250 ÷ 180)。
二是容量电费的空间有限。 按容量计费(100 kVA × 32 元/kVA·月 = 3.84 万元/年),削峰能省的钱最多就是这 3.84 万元,而储能投资 95 万元。用 95 万元去省每年最多 3.84 万元,回收期 24.7 年,超过储能设计寿命 10 年。
三是充电桩的功率档位必须和曲线匹配。 曲线峰值 180 kW、常年 80 kW,说明这个站是"多车慢充"模式,而不是"少车快充"。这与 15 台桩的配置方向一致,但与 3 万元/台的单价不入——后文第五章会结合组态图再核一次。
04源荷配比:这个项目的核心问题
到这里,材料齐了,可以做这道最关键的除法:
年发电量 1 046.22 MWh ÷ 年用电量 710 MWh = 1.474 倍。
再做一个:
光伏装机 1 000 kW ÷ 负荷峰值 180 kW = 5.56 倍。
这两个数说明,本项目的电源远远大于负荷。这不是配置失误,而是一个很现实的选择:屋顶和车棚面积是给定的,能铺多少板就铺多少板;而充电负荷取决于车流,短期内上不来。"以屋顶定光伏、以车流定桩"是行业里最常见的做法,但它会带来一连串后果,必须在评价阶段就算清楚。
后果一:余电没有出口
1 046.22 − 710 = 336.22 MWh,占发电量的 32.1%。这三分之一的电必须有个去处,只有三种可能:上网、弃电、卖给场外用户。而报告写的是:
- 绿电上网占比 0.00%
- 自发自用占总发电量比例 100.00%
- 运行模式:联网运行,年最大上网电量占比 20%(约束,未触发)
三条放在一起在物理上不成立:自发自用 100% 意味着发电全部被本地负荷吸收,但这需要年用电量不少于年发电量,而实际是 710,小于 1 046.22。差额 336.22 MWh 既没上网、也没弃电,凭空消失了。
这不是小数点的问题,是能量平衡表没有闭合。表 2 把三个口径摊开看:
表 2 电量三表对平(单位:MWh/年)
| 口径 | 数值 | 说明 |
|---|---|---|
| 光伏年发电量 | 1 046.22 | 报告第 4 章 |
| 年用电量 | 710.00 | 报告第 2 章(0.71 GWh) |
| 理论余电(发电 − 用电) | 336.22 | 若自用率 100%,此值应为 0 |
| 报告上网电量 | 0.00 | 上网占比 0.00% |
| 报告弃电量 | 未列 | 全文未出现"弃电"字样 |
| 差额(无法闭合) | 336.22 | 三个口径不能同时成立 |
怎么改才对?三条路,选一条并在报告里写明:
- 承认弃电:余电 336.22 MWh 全部弃掉,弃电率 32.1%,那么发电收益只按 710 MWh 计,收入要下调;
- 承认上网:余电按 0.35 元/kWh 上网,年增收入 11.8 万元,但要计入"可售"边界并重新报批;
- 承认购电:如果实际存在购电(比如夜间充电),说明自用率不是 100%,购电量与余电量要同时列出。
三条路对应三种财务结果,而报告一条都没选。这是本文要讲的第一组必查账的核心:能量平衡必须闭合。
后果二:储能的定位被动摇
1 MWh 储能,日均用电 1.945 MWh,储能容量相当于日用电量的 51.4%——能存下半天用的电。这个比例在"峰谷套利"场景里偏大(通常 20%—30% 足够),在"余电消纳"场景里偏小(要存下 336 MWh 的年余电,需要 0.92 MWh/天的循环能力,1 MWh 刚好够一天)。
于是储能的角色变得尴尬:它既不足以支撑"把全年余电都存起来慢慢用"(需要 336 次满充满放,而设计年循环上限是 660 次,理论可行),也没有必要去削 180 kW 的尖峰(250 kW 的功率是峰值的 1.39 倍)。
报告给的策略是"自动:AI 按需充放",属于六种策略里的第 3 种。这个策略本身没问题,问题是当源远大于荷时,任何策略都无事可做——因为电本来就用不完,储能充电只会让余电更多。
后果三:收入结构其实不是"光伏收益"
把收入拆开看:全周期销售收入 2 042.12 万元 ÷ 25 年 = 81.68 万元/年,÷ 710 MWh = 1.150 元/kWh。
1.15 元/kWh 是什么概念?苏州一般工商业电价约 0.65—0.75 元/kWh,充电服务费实际在 0.4—0.6 元/kWh。若按报告参数表的购电价 0.391 元/kWh 反推,隐含服务费是 1.150 − 0.391 = 0.759 元/kWh,比市场水平高出 25%—90%。
这个数不一定是错的——它可能是"电费 + 服务费 + 停车费"的打包价,也可能是含了政府补贴。但报告没有拆。收入端最该拆的就是这一层:度电收入里有多少是电费、多少是服务费、多少是补贴。拆不开,就无法判断这个项目到底是"光伏项目"还是"充电站运营项目"。
我的判断是:它本质是充电站运营项目,光伏只是降低用电成本的工具。理由很简单——如果光伏不上,1 MW 光伏的 260 万元省下来,购电成本按 0.391 元/kWh 计,710 MWh 全年电费 27.8 万元,260 万元可以覆盖 9.3 年电费。而装上光伏后,全投资 IRR 是 12.88%。两个口径的差别,才是"要不要装光伏"的真正答案。
表 3 源荷配比的三种情形与结论
| 情形 | 光伏 | 储能 | 充电桩 | 年发电/用电 | 项目性质 |
|---|---|---|---|---|---|
| 以荷定源(理想) | 0.7 MW | 0.2 MWh | 105 kW | ≈1.0 | 自发自用,收益来自省电费 |
| 本项目(以屋顶定源) | 1.0 MW | 1.0 MWh | 105 kW | 1.47 | 余电为主,收益依赖售电 |
| 以源定荷(激进) | 1.0 MW | 2.0 MWh | 500 kW | ≈0.9 | 需扩桩或对外供电 |
三种情形对应三种商业模式,没有优劣,但必须在规划阶段就选定,并让财务模型的收入假设与之一致。本项目选的是第二行,收入假设却按第一行写(自用率 100%),这就是矛盾的根源。
05储能:23.75% 的投资,日均 1.98 kW 的流量
储能是这类项目里最容易被"顺手配上"的设备。1 MWh / 250 kW,4 小时时长,投资 95 万元,占总投 23.75%——接近四分之一。
报告给了完整的运行参数:放电深度 90%、充电效率 95%、放电效率 93%、设计寿命 10 年、年循环上限 660 次。参数给得齐,问题是这些参数对应的运行结果,与"削峰填谷"的表述对不上。
用仿真数据反推储能的真实工作量
报告第 3.5 节的拓扑仿真给了每条通道的流量:
表 4 典型日各通道流量(单位:kW)
| 连接通道 | 介质 | 峰值流量 | 日均流量 | 是否反向 |
|---|---|---|---|---|
| 光伏系统 → 母线 | 电 | 474.82 | 155.87 | 否 |
| 母线 → 电池储能 | 电 | 169.84 | 1.98 | 是 |
| 母线 → 充电桩 | 电 | 108.00 | 48.42 | 否 |
| 充电桩 → 充电负荷 | 电 | 108.00 | 48.42 | 否 |
看第二行:储能通道峰值 169.84 kW,日均流量只有 1.98 kW。
1.98 kW × 24 h = 47.5 kWh,相当于 1 MWh 储能的 4.8% 日吞吐量。一年 365 天按此推算,年吞吐约 17.3 MWh,是设计能力(1 MWh × 660 次 = 660 MWh)的 2.6%。
换句话说,这套 95 万元的储能,全年只干了设计工作量的百分之二点六。
这个结果其实合理:因为光伏已经过剩,正午的电用不完,储能充进去只会让余电更多;而峰段负荷只有 108 kW,放电也不解决问题。储能在"源大于荷"的系统里,天然处于半闲置状态。
95 万元该怎么算这笔账
如果按"容量电费"算收益:削峰 250 kW,对应年省容量费最多 3.84 万元(100 kVA × 32 元/kVA·月 × 12),回收期 24.7 年,长于设计寿命 10 年,不成立。
如果按"峰谷价差"算收益:1 MWh × 90% DOD × 一天一循环 × 365 天 = 328.5 MWh/年,价差 0.6 元/kWh = 19.7 万元/年,回收期 4.8 年,成立。但前提是负荷在峰段有 250 kW 的放电空间——本项目峰段只有 108 kW,实际只能放 108 kW × 2 h = 216 kWh/天 = 78.8 MWh/年,收益 4.7 万元/年,回收期 20 年,又不成立。
同一套储能,按三种口径算,回收期分别是 24.7 年、4.8 年、20 年。这就是为什么评价报告必须把"储能收益来自哪一项"写死——容量电费、价差套利、需量管理、备用容量,四类收益的算法完全不同,混在一起算就会得出一个看着漂亮但无法复算的数字。
一个被漏掉的设计选项
如果这个项目的目标真是"余电不浪费",那更经济的做法不是配 1 MWh 储能,而是把光伏从 1 MW 降到 0.7 MW。
降容量的账:0.3 MW 光伏按 2.6 元/W 计是 78 万元;1 MWh 储能 95 万元。少装 0.3 MW 光伏、同时保留储能,投资立即省 78 万元,而年发电量从 1 046 MWh 降到 732 MWh——几乎正好等于年用电量 710 MWh。这时储能就能真正干活,系统也不再有余电矛盾。
这就是"以荷定源"的实际含义:不是把设备配齐就好,而是让每一度电都有确定的下游。
06组态与校核:7 个节点、6 条通道,怎么画才不出错
设备清单定完,下一步是把设备连起来。这一步在软件里叫"系统组态",产出物就是拓扑图——它是全套测算的骨架,也是评价报告里最容易被跳过的一页。
本项目的组态结构是:7 个设备节点、6 条连接通道。其中电源节点 2 个(光伏系统、电网接入点)、储能节点 1 个、转换节点 2 个(变压器、充电桩)、负荷节点 1 个(充电负荷)、母线 1 条。
图 3 是报告输出的组态拓扑图。母线横贯,上方接电网与光伏,下方接储能与充电桩,充电桩再向下接负荷。结构是标准的"源—网—荷—储"四层,画法没有问题。
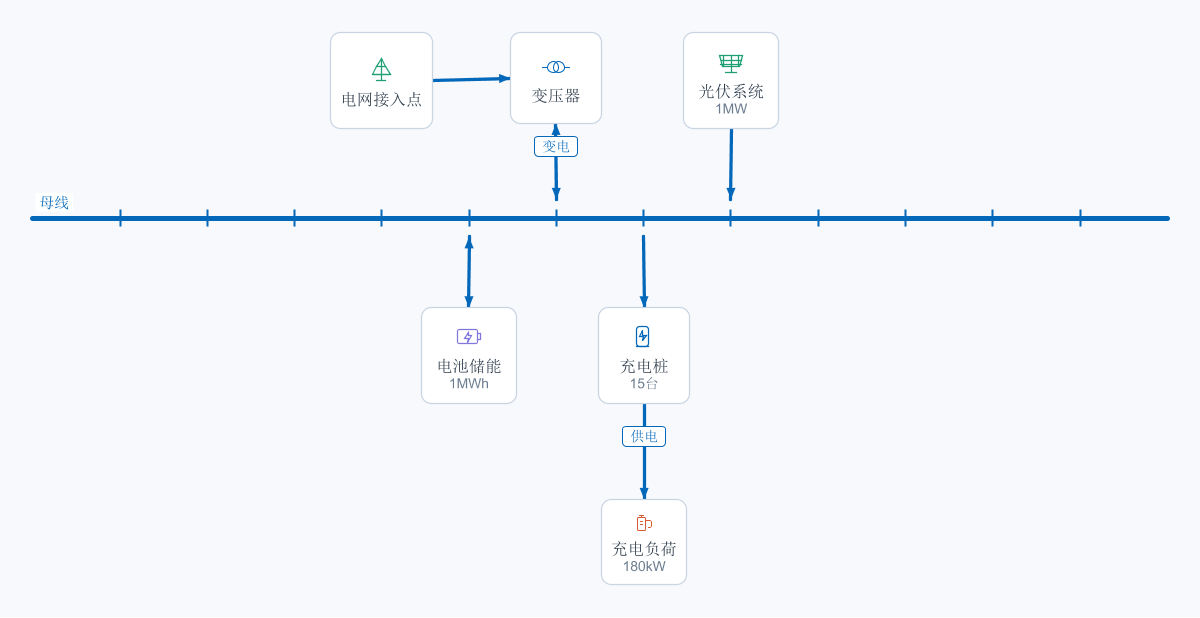
第一处不一致:节点与通道对不上
正文写 7 个节点 6 条通道,但报告自己的表格只列了 6 个节点(表 5)、4 条通道(表 4)。
表 5 主要设备节点清单(报告原表)
| 序号 | 节点名称 | 节点类别 | 规格 | 配置容量 | 单位 |
|---|---|---|---|---|---|
| 1 | 光伏系统 | 电源 | 单晶硅双面组件(670 Wp 级) | 1.00 | MW |
| 2 | 电池储能 | 储能 | 液冷磷酸铁锂(4 h 长时) | 1.00 | MWh |
| 3 | 充电桩 | 转换 | 一体式交流桩(7 kW 级) | 15.00 | 台 |
| 4 | 变压器 | 转换 | — | — | — |
| 5 | 电网接入点 | 电源 | — | — | — |
| 6 | 充电负荷 | 负荷 | — | 180.00 | kW |
缺的那个节点是母线(第 7 个),缺的两条通道是"母线→变压器"与"变压器→电网接入点"。这两条恰恰是最关键的——它们决定了购电能不能进来。
这不是排版问题。节点与通道是拓扑仿真的输入,少两条通道,仿真就无法计算"购电"这条路径,只能输出"购电最大功率 0.00 MW"这个结果。而报告第 3.5 节确实写了"电网购电最大功率 0.00 MW",并据此得出"全部由可再生能源满足"的结论。
结论可能是对的(如果确实全自给),但推导过程少了两条通道,等于用一个不完整的模型证明了结论。审报告时看到"某通道流量为 0",先去看这条通道在不在模型里。
第二处:一段不属于这个项目的文字
正文里有一句:"电气设备经母线汇集后统一分配,氢能链路按「制氢—储运—加注」顺序串联,连接方式按介质分为母线、电缆与管道三类。"
本项目没有电解槽、没有储氢罐、没有加氢机,装的是光伏、储能、充电桩。这句话是模板残留——报告生成模板覆盖了多能互补场景,没有按本项目实际配置裁剪。
这类残留不改变数字,但会让读者对整份报告的可信度打问号。评价报告的第一读者通常是要拿它去审批或融资的人,他不会逐行验算,但他会一眼看出"氢能"两个字不属于这个项目。
第三处:变压器容量撑不住负荷峰值
表 5 的变压器一栏是"—",参数表里却给了容量电价的计费容量 100 kVA。而负荷峰值是 180 kW。
100 kVA 的变压器带 180 kW 的负荷,负载率 180%,物理上不成立(变压器过载运行只能在极短时间内)。可能的解释有三种:变压器实际容量大于 100 kVA、计费容量填错了、负荷峰值算法有问题。三者必居其一,报告需要交代。
这就是"设备额定容量不低于负荷峰值"这条硬约束的第二个证据——第一个是上一章的充电桩(15 台 7 kW 合计 105 kW,不足 180 kW)。同一份报告里,两处设备容量都小于负荷峰值,说明这不是偶然笔误,而是"负荷预测"与"设备配置"两条线没有交叉校验。
校核:典型日能不能跑通
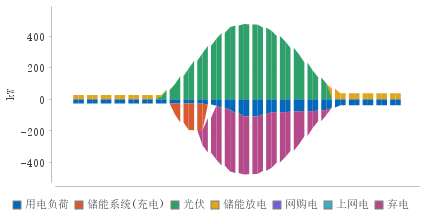
组态画完,要用典型日跑一遍能量流,看各通道有没有超限。报告选了 7 月 15 日,输出两张曲线:供电平衡与储能 SOC(图 4 上下两幅)。
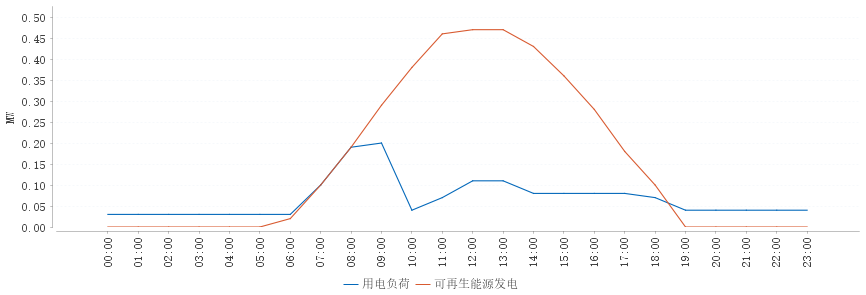
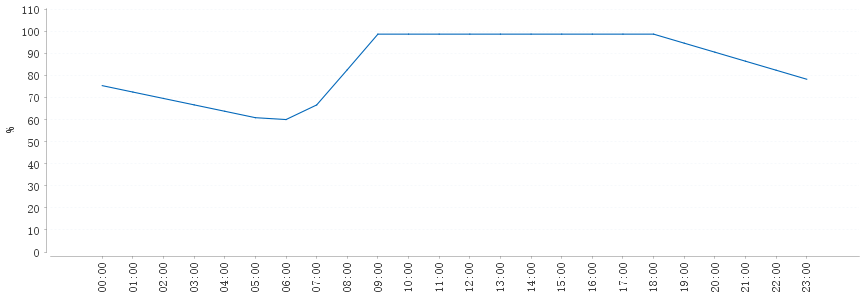
图 4 上幅的形态值得细读。正午光伏出力冲到 0.47 MW,而负荷只有 0.20 MW——两者相差 0.27 MW。图上这段差额没有画流向,因为模型里没有"弃电"这条通道。图 4 下幅的 SOC 曲线在整个白天基本贴着上限走,只在夜间小幅下降,这与第 4 章算出的"日均吞吐 1.98 kW"完全吻合。
三条结论:
- 典型日最大用电负荷 0.20 MW,可再生能源最大出力 0.47 MW,比值 241.22%——报告自己算了这个数,但结论写的是"其余由电网与储能补充",方向反了:0.47 大于 0.20,不需要补充,需要泄放。
- 各连接通道均未超限,这一点成立,因为通道流量都被"余电消失"这件事掩盖了。
- SOC 曲线形态说明储能在"余电场景"下的真实行为:白天充到顶、夜间慢慢放,一天一个循环,与"两充两放"完全不是一回事。
078 760 小时:能量平衡表怎么闭合
前五章把"设备"和"拓扑"讲完了。要让这些设备变成可核查的数字,中间必须过一道 8 760 小时逐时模拟。这一步是光储充测算的技术核心,也是最容易被"典型日"糊弄过去的地方。
典型日不能代替全年
报告给了 12 个月的典型日(每月 15 日)供需曲线(图 6 是其中一例:7 月 15 日)。这类图很直观,但只能用来"看形态",不能用来"算电量"。
原因:典型日只覆盖 12 天,共 288 小时,占全年的 3.3%。若用典型日 × 30 天外推,会系统性高估或低估——尤其光伏,因为阴雨天被完全排除。
图 5 是 1 月与 7 月的光伏出力。可以明显看到:1 月峰值不到 0.2 MW,7 月峰值接近 0.47 MW,两者相差 2.4 倍。如果只取 7 月做典型日,全年发电量会高估 40% 以上。
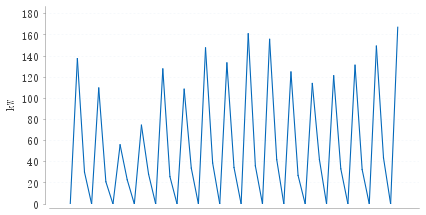
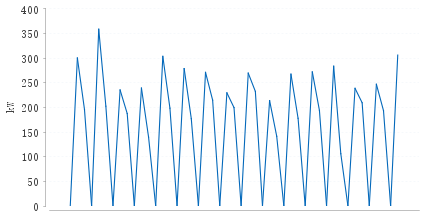
判断一份报告有没有真做 8 760:看它有没有给出"年发电量"和"逐月电量",而不是只看它有没有给曲线。本项目给了年发电量 1 046.22 MWh、光伏年利用小时 1 061 h,这两个数可以互相校验:1 046.22 MWh ÷ 1 MW = 1 046.2 h,与 1 061 h 差 1.4%——差异来自组件衰减与线损的计入方式,属于可接受范围,但严格来说应该一致。
三张表必须对平
8 760 小时模拟的产出,本质上是三张表:
- 发电表:逐时发电量,合计 1 046.22 MWh;
- 用电表:逐时负荷,合计 710 MWh;
- 购售电表:逐时购电量与上网电量,合计应为 0(本项目)。
三张表之间有一个恒等式:
发电量 + 购电量 = 用电量 + 上网电量 + 弃电量 + 储能净充入量
本项目的数:1 046.22 + 0 = 710 + 0 + 弃电 + 储能净充入。
要让等式成立,右侧必须补上 336.22 MWh 的"弃电 + 储能净充入"。而报告写的是自用率 100%、弃电未列——等式左边比右边多 336.22 MWh,这就是第 3 章说的那 32.1%。
这张平衡表是评价报告的"总账"。总账不平,后面所有财务数字都是在错误的电量基础上算的。而它恰恰是最容易被跳过的一步,因为它不产生任何"好看"的图表。
一个可操作的检查方法
拿到任何一份光储充报告,用三个数做一次十秒校验:
- 年发电量 ÷ 年用电量 = R;
- 若 R 大于 1,报告里必须有"弃电"或"上网"两项中的至少一项,且数值不少于(R−1)× 年用电量;
- 若报告写"自用率 100%",则必须有 R 不大于 1。
三条里任何一条不满足,能量平衡就没闭合,后面的收益率不能直接用。
本项目 R = 1.474,自用率写 100%,弃电、上网均为 0——第 2、3 条均不满足。
08投资与成本:400 万元拆开看,以及"运维费为 0"的代价
财务评价在这一章进入正题。先看钱怎么花,再看钱怎么回来。
投资构成:一张漏了三分之一的饼图
报告给了一张"静态投资构成"饼图(图 7),两个扇区,红色 75%、蓝色 25%,图例是"光伏系统"与"储能系统"。
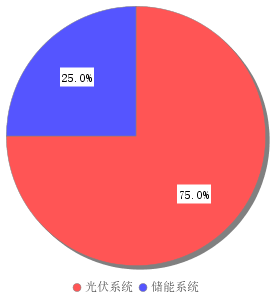
但设备清单里明明有三项:光伏 260 万(65%)、储能 95 万(23.75%)、充电桩 45 万(11.25%)。
饼图只画了两项,漏了充电桩的 45 万元。75 : 25 对应的是 260 : 95 的简化比例(实际 73.2 : 26.8),说明绘图时按"光伏 vs 储能"两分法取的数,把充电桩并进了某一项或直接丢弃。
一张占比图漏掉 11.25% 的分项,看着是小事,但它会直接影响读者对投资结构的判断——以为这是个"光储"项目,实际上有八分之一的钱花在了充电设施上。占比图必须与投资表逐项对应,这是财务部分的第一条自检。
装机单价:三个数都要有分母
2.60 元/W、0.95 元/Wh、3.00 万元/台——这三个数在表 1 已经算过。这里补一层判断:
光伏 2.60 元/W,含组件、支架、逆变器、并网与施工,2026 年华东地区属于正常区间。若只算组件,当前约 0.7—0.8 元/W,其余是 BOS 与施工,占 70%——这也是为什么组件降价没能等比例传导到 EPC 总价。
储能 0.95 元/Wh,按 4 小时长时系统计,属于中等偏上。当前 2 小时系统的成套价在 0.6—0.8 元/Wh,4 小时系统因 PCS 摊薄,单价通常略低,0.95 元/Wh 对应的是"高质量电芯 + 液冷 + 消防"的配置。这个价位不算被坑,但要问清 PCS 容量——因为本项目 250 kW 的 PCS 基本闲置。
充电桩 3.00 万元/台,是三个单价里最需要核的。同样 3 万元,可以买到 7 kW 交流桩(含施工、含 4G 模块、含计费系统),也可以买到 30 kW 小功率直流桩。而报告给的负荷峰值 180 kW 需要 15 台各 12 kW 同时出力——7 kW 桩做不到,30 kW 桩又过剩。单价与功率档位必须一起给,只给单价无法判断。
运维费为 0:这不是省钱,是把成本藏了
参数表第 10.3 节写着:综合运维费用 0.00(含税)万元。
25 年运营期,运维费为 0。这在现实中不存在——光伏要清洗、逆变器要检修、储能要巡检、充电桩要维护、场地要保险。行业惯例按静态投资的 1%—2% 计,本项目 400 万元对应 4—8 万元/年。
按 1.5%(6 万元/年)补算:
- 25 年运维合计 150 万元,占静态投资 37.5%;
- 按 6% 折现,年金现值系数 12.783,税后影响 6 × 0.75 × 12.783 = 57.5 万元;
- 全投资 NPV 由 297.55 万元降至约 240.0 万元,降幅 19%;
- IRR 相应下降约 1.3 个百分点(12.88% → 约 11.6%)。
结论没变(仍在 6% 以上),但19% 的 NPV 虚高不是小数。更关键的是:运维费为 0 会让"经营成本"这一项失去意义,而报告第 7 章的现金流量表里经营成本合计 433 万元——两处对不上。
表 6 成本口径的四处不一致
| 项目 | 参数表(第 10 章) | 财务报表(第 7 章) | 差异说明 |
|---|---|---|---|
| 综合运维费用 | 0.00 万元/年 | 经营成本合计 433 万元(≈17.3 万元/年) | 若运维为 0,433 万元从哪来? |
| 折旧年限 | 表内全部为"—" | 回收固定资产净值 28 万元 | 报表有折旧,参数表未设年限 |
| 设备重置 | 未列 | 第 17 年累计现金流下折约 160 万元 | 216 万元维持运营投资未分年列示 |
| 残值率 | 未列 | 28 ÷(400−52)≈ 8% | 残值率未在参数表出现 |
四处不一致里,最要紧的是"折旧"和"重置"。
折旧年限空白,但报表里出现了 28 万元残值回收——说明模型内部按某个年限(推算约 20 年)计提了折旧,只是没有回填到参数表。参数表是报告的可复算基础,任何在报表里生效、在参数表里缺失的参数,都会让第三方无法复算。
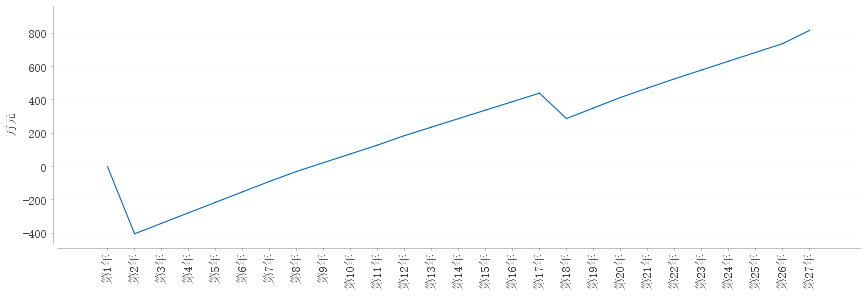
重置更值得说。图 9 是所得税后累计净现金流量曲线,第 17 年有一个明显的下折(从约 450 万元降到 290 万元,落差 160 万元)。这是储能或逆变器的更换投资,报告在第 7 章的现金流量表里以"维持运营投资 216 万元"一栏列示,但没有说明哪一年换什么、换多少。光储充项目的设备寿命不一致:光伏 25 年、储能 10 年、充电桩 8—10 年。储能至少要在第 11 年更换一次,这笔钱必须单列。报告只体现了一次重置,且时间点在第 17 年,与储能 10 年寿命不符。
09两套收益率:12.88% 与 43.61%,NPV 只差 0.51 万元
财务指标出来了,先摆表。
表 7 财务评价指标(所得税后,计算期 26 年)
| 指标 | 数值 | 基准 | 判断 |
|---|---|---|---|
| 项目投资财务内部收益率 | 12.88% | 6% | 高于基准 6.88 个百分点 |
| 项目投资财务净现值 | 297.55 万元 | 正值 | 为正,合格 |
| 项目投资回收期 | 7.55 年 | 短于 26 年 | 短于计算期 |
| 资本金财务内部收益率 | 43.61% | 6% | 高于基准 37.61 个百分点 |
| 资本金财务净现值 | 298.06 万元 | 正值 | 为正,合格 |
| 资本金投资回收期 | 3.18 年 | — | 比全投资快 4.37 年 |
| 总投资收益率 ROI | 10.59% | — | 中等 |
| 资本金净利润率 ROE | 35.92% | — | 高,靠杠杆 |
| 资产负债率(最大值) | 79.93% | — | 偏高 |
这张表里最值得琢磨的不是"12.88% 高于 6%",而是两个 NPV:297.55 万元与 298.06 万元,只差 0.51 万元。
NPV 几乎不变,IRR 却差 30.73 个百分点
同一套现金流,全投资 IRR 12.88%,资本金 IRR 43.61%,差 30.73 个百分点;而两个 NPV 几乎相同。
这件事的含义很直接:杠杆没有创造价值,只是把同一个价值除以了一个更小的分母。
拆开看:
- 项目总投资 408.58 万元,资本金 82.02 万元(20.07%),债务 326.56 万元(79.93%);
- 杠杆倍数 = 408.58 ÷ 82.02 = 4.98 倍;
- 债务利率 3.50%,基准收益率 6%,利差 2.50 个百分点。
因为借款利率低于折现率,借钱确实能增加一点点价值——但只有 0.51 万元,因为 25 年等额本金还得很快,平均债务余额远低于 326.56 万元。而 IRR 是"让 NPV 等于 0 的折现率",分母从 408.58 变成 82.02,同样一笔净现值对应的收益率自然被放大近 5 倍。
所以"资本金 IRR 43.61%"不能当成项目的盈利能力,它衡量的是股东出资的回报率,前提是这个杠杆结构能拿到。79.93% 的资产负债率对民营企业来说并不容易——银行对光储充这类轻资产、现金流依赖运营的项目,通常要求 30%—40% 资本金。报告写"处于可控区间,偿债能力基本有保障",这个判断偏乐观:79.93% 已经接近 80% 的行业警戒线。
回收期:7.55 年与 3.18 年
全投资回收期 7.55 年,资本金 3.18 年。
3.18 年的算法是"累计净现金流(资本金口径)转正的年数",因为资本金只出了 82.02 万元,而每年税后净现金流 63 万元——82.02 ÷ 63 = 1.3 年,加上建设期与爬坡期,得 3.18 年。
这个数字在融资路演里很好看,但要注意:回收期不考虑折现,也不考虑回收之后的现金流。一个项目回收期 3.18 年、总寿命 25 年,剩下 21 年都是净赚——这正是 IRR 高的来源。所以看回收期一定要同时看"回收之后还剩多少年",否则会高估项目的短期风险。
收入与成本的形态
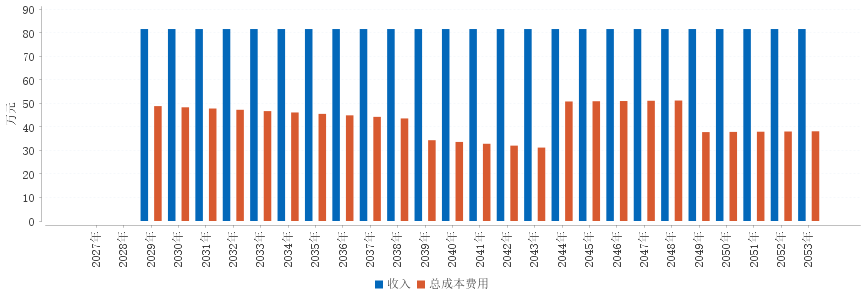
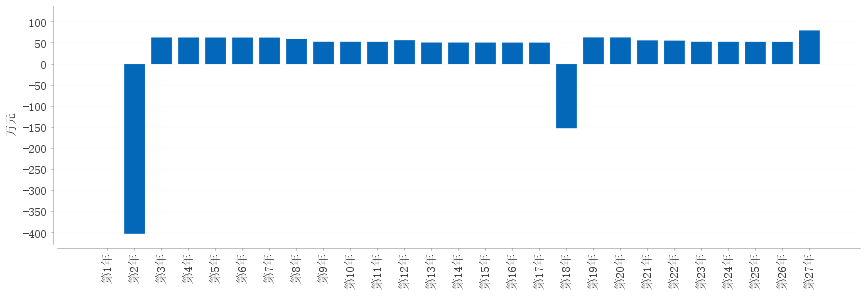
图 8 是逐年收入与总成本对比。收入从 2029 年起稳定在 82 万元/年(不含税),总成本前高后低:前 15 年约 47—48 万元/年(含利息),后 10 年降到 33—35 万元/年(利息还完)。
这个形态说明:项目的利润空间主要来自"利息逐年减少",而不是"收入逐年增长"。收入是平的(充电量按设计能力恒定),成本下降靠还债。这意味着一旦收入端出现波动(车流不及预期、服务费下调),没有第二条缓冲带。
10敏感性:没做的分析与 49.36% 的盈亏平衡
第 8 章是全篇最薄的一章。三节正文分别是:
- "尚未执行单因素敏感性测算,本节暂无非基准情形数据";
- "尚未执行多因素敏感性测算";
- 盈亏平衡点 49.36%。
而表 44 列了 5 项不确定因素(静态投资、下网电价、上网电价、供电价格、充电桩充电价格),只勾选了"静态投资"一项,其余四项标注"不参与"。
也就是说,这份报告的敏感性分析实质上是空的:勾了一项但没跑,跑了也没有结果。
为什么这一步不能省
光储充项目的三个核心变量,恰好都不在已勾选的因素里:
- 充电服务费(收入端,占收入 66%)——最敏感,却标"不参与";
- 充电量/利用率(收入端,决定 710 MWh 能否兑现)——根本不在因素集里;
- 购电价(成本端)——标"不参与"。
这三个才是决定项目成败的变量。而唯一勾选的"静态投资",在 EPC 总价锁定的情况下波动很小(±5% 已经算大),敏感性天然低。
因素集选错,比不做更危险——因为它会给人"做过敏感性"的错觉。
49.36% 的盈亏平衡点,要反着读
报告给的盈亏平衡点是"按生产能力利用率表示 49.36%",含义是产能利用率降到 49.36% 时,收入与总成本相等。
换算一下:年收入 81.68 万元 × 49.36% = 40.32 万元 ≈ 年总成本 42.93 万元(差 2.6 万元,来自增值税口径)。
看上去安全边际很大:现在的利用率是 100%,要跌一半才亏损。但这个指标在"有自发电"的项目里会系统性高估安全性,原因有三:
第一,它假设"单价不变、只降产量"。而现实中充电站收入下滑,通常是"车流下降 + 服务费下调"同时发生,单价和产量一起降。
第二,它把购电成本当作可变成本。产能下降时购电确实会减少,但光伏的折旧、储能的折旧、运维、保险都是固定的——49.36% 这个数把固定成本摊薄得太乐观。
第三,它没有体现"光伏自发电"的成本优势。本项目 710 MWh 用电里有大部分由光伏覆盖,边际成本接近 0,所以降产量对利润的打击比普通充电站小——这一点让 49.36% 显得合理。但前提是光伏发电真的被自用了,而这正是第 3 章没有闭合的那件事。
反着读的结论:49.36% 说明项目对"量"的容忍度高,对"价"的容忍度未知。而价恰恰是没做的敏感性。
手算一个价格底线
既然报告没做,可以用报告自己的数补一个:盈亏平衡时收入 40.32 万元,对应度电收入 40.32 万元 ÷ 710 MWh = 0.568 元/kWh。
即:度电收入从 1.150 元/kWh 降到 0.568 元/kWh 时项目亏损。若购电价 0.391 元/kWh 不变,服务费从 0.759 元/kWh 降到 0.177 元/kWh 才会亏——缓冲确实很大。
这个结论对项目有利,但它是"静态"的:一旦加上运维费(第 7 章补的 6 万元/年),盈亏平衡点会从 49.36% 抬到约 56.7%,价格底线从 0.568 抬到 0.652 元/kWh。运维费这一项,就把安全边际吃掉了 7 个百分点。
11六组必查账:拿到报告先对六个数
前面九章是一次完整的走查。但如果只记一件事,记这六组校验——它们能在十分钟内判断一份光储充评价报告能不能用。
表 8 六组必查账与本例核对结果
| 检查项 | 判定方法 | 本例数值 | 结论 |
|---|---|---|---|
| 一、设备清单 vs 静态投资 | 清单逐项加总应等于静态投资,差额 0 | 260 + 95 + 45 = 400.00 = 静态投资 | 通过(这份报告做对了) |
| 二、电量三表对平 | 发电 + 购电 = 用电 + 上网 + 弃电 + 储能净充入 | 1 046.22 + 0 ≠ 710 + 0 + 0 + 0,差 336.22 | 不通过,缺弃电或上网出口 |
| 三、设备容量不低于负荷峰值 | 逐类设备额定容量应覆盖负荷峰值 | 充电桩 15 × 7 = 105 kW,低于 180 kW;变压器 100 kVA,低于 180 kW | 不通过,两处不满足 |
| 四、参数表 vs 报表 | 折旧年限、残值率、运维费、重置计划应四项齐全且与报表一致 | 折旧年限空白、运维费 0 但经营成本 17.3 万/年、重置 216 万未分年 | 不通过,四处不一致 |
| 五、组态节点/通道数 | 正文、节点表、通道表三处数字应一致 | 正文 7/6,节点表 6,通道表 4 | 不通过,缺母线节点与两条购电通道 |
| 六、两套 IRR 与 NPV 自洽 | IRR 差应伴随 NPV 差;若 NPV 差≈0,说明杠杆只放大百分比 | IRR 差 30.73 点,NPV 差 0.51 万元 | 通过但需说明,杠杆未创造价值 |
六项里通过一项、需说明一项、不通过四项。这不是说这份报告不能用——它的核心财务测算(现金流、折现、税率)是自洽的,12.88% 这个数可以复算出来。但四个不通过项,每一个都会改变结论的方向:
- 第 2 项不闭合,意味着收入可能高估 32%(余电没有收入,却被算进了售电量);
- 第 3 项不满足,意味着负荷峰值 180 kW 与设备配置存在量级冲突,实际可服务的车流可能低于假设;
- 第 4 项不一致,意味着 NPV 虚高至少 19%(运维费缺失);
- 第 5 项不一致,意味着拓扑仿真没有覆盖购电路径,结论适用范围有限。
四项叠加,12.88% 这个数字的置信区间会明显变宽。报告给的是点估计,读者需要的是区间估计——这就回到敏感性分析为什么不能省。
12结论:光储充项目该怎么做
回到最初的问题:光储充一体化能源系统怎么规划和评价?
用这 40 页报告走完一遍,我的答案是五条。
一、先定配比,再定设备
配比指的是"光伏装机 : 储能容量 : 充电功率 : 负荷峰值"这四个数的关系,不是设备型号。本项目是 1 000 kW : 250 kW : 105 kW : 180 kW,问题一目了然:源是荷的 5.56 倍,储能的功率是负荷峰值的 1.39 倍,桩的容量却小于负荷峰值。
正确的顺序是:以充电需求定桩功率 → 以桩的用电量定光伏上限 → 以余电与价差定储能。顺序颠倒,就会出现"光伏铺满屋顶、储能配足四小时、桩却只够跑十几台"的结构性错配。
二、能量平衡表必须闭合,且只能有一个出口
发电减用电,差额必须落在三个出口之一:上网、弃电、跨边界售电。三者都不写,等于承认模型不闭合。
这条检查做起来只要十秒:算出 R = 年发电 ÷ 年用电,若 R 大于 1,报告里必须有对应的出口;若写"自用率 100%",则必须有 R 不大于 1。
三、储能的价值必须指定到具体收益项
容量电费、峰谷价差、需量管理、备用容量、余电消纳——五类收益的算法完全不同。同一套 1 MWh 储能,按这五种口径算出的回收期分别是 24.7 年、4.8 年、20 年、无法量化、不成立。
报告必须写"这笔储能的收益来自哪一项",并且只能选一项作为主口径。混着算,就会得出一个无法复算的数字。
四、运维费、折旧、重置,三样缺一不可
- 运维费:按静态投资 1%—2%/年,25 年合计占投资 25%—50%;
- 折旧:光伏 20—25 年、储能 10 年、充电桩 8—10 年,必须分设备设年限;
- 重置:储能至少在第 11 年更换一次,逆变器在第 12—15 年,这笔钱要单列到具体年份。
本项目缺了运维费(虚高 NPV 19%)、折旧年限(无法复算)、重置分年(只体现一次,且在第 17 年,与储能 10 年寿命不符)。
五、两套收益率必须一起看,且配一个价格敏感度
IRR 高不等于项目好。看三个数:全投资 IRR、全投资 NPV、资本金占总投资比例。
- IRR 高 + NPV 为正 + 资本金比例低 → 正常的杠杆放大,但要看融资能否落地;
- IRR 高 + NPV 接近 0 → 数字幻觉,项目本身不创造价值;
- IRR 高 + NPV 为负 → 算错了。
本项目是第一种,但 79.93% 的资产负债率已经接近警戒线,融资能否拿到 3.5% 的利率是另一个问题。
再配一个价格敏感度:算出"度电收入降到多少就亏损"。本项目的答案是 0.568 元/kWh(不计运维)、0.652 元/kWh(计运维)。这个数比 49.36% 的产能利用率有用得多,因为它对应的是市场上真实会发生的降价。
一句话
光储充项目的成败,不在设备选得多好,而在"每一度电有没有确定的下游"。发出来的电,要么被自己的负荷吃掉,要么被储能存住,要么被明确地弃掉或卖掉——四条路必须选一条。四条路都不选,报告照样能算出 12.88%,但那个数字是悬空的。
13附:本文口径说明
- 全部数字取自《苏州光储充一体化项目规划评价报告》(报告编号 NG-ADMIN20261113001-GH,共 40 页),派生指标按报告原始数据重算,算式已在文中给出。
- 设备名称按"规格 + 容量"描述,不涉及具体厂商型号。
- 运维费影响按静态投资 1.5%/年、6% 折现、25 年运营期补算;税后影响按 25% 所得税率折算。
- 碳排未在报告中列示,按华东电网排放因子 0.5568 tCO₂/MWh 参考估算,年减排约 582.5 吨,仅作量级参考,不进入财务测算。
这篇里的数,站内都能查
文中用到的电价、造价与资源口径,在「数据」栏目里按省、按年、按类别逐条列出,可直接核对;每条政策都配一篇解读。